Nombre de pièces du logement aux impôts : la cuisine et la salle de bains ne comptent pas
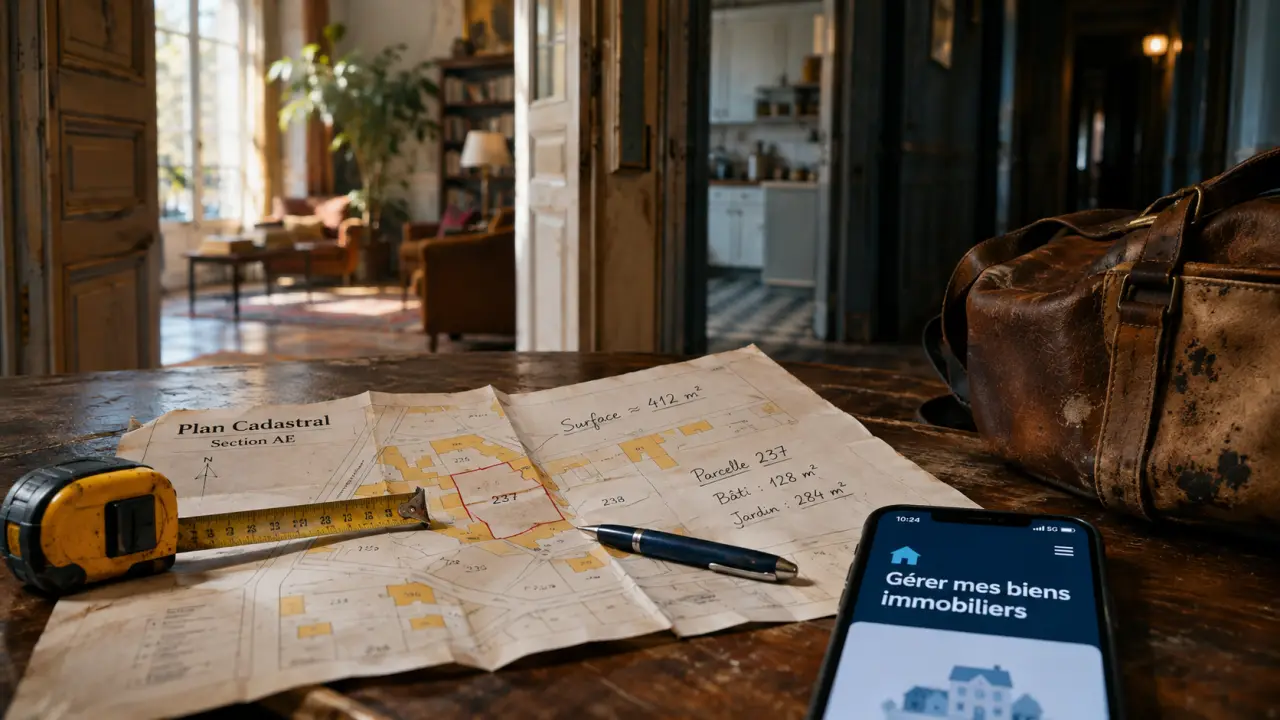
Pour les impôts, le nombre de pièces d’un logement ne correspond pas forcément au « T3 » ou au « quatre-pièces » indiqué dans une annonce immobilière. L’administration retient les pièces principales destinées au séjour ou au sommeil, mais aussi certains espaces habitables selon leur configuration. La cuisine, la salle de bains, les toilettes et les couloirs sont exclus de ce décompte. Avant de signaler une erreur, il faut donc distinguer le descriptif fiscal du bien, son occupation et sa surface.
Quelles pièces retenir dans le décompte fiscal du logement ?
Le nombre de pièces figure parmi les caractéristiques utilisées pour décrire votre bien immobilier auprès de l’administration fiscale. Il s’agit d’un décompte des pièces principales, et non de toutes les zones séparées par une porte. La fonction réelle de chaque espace et son aménagement sont donc essentiels.
Les espaces de vie et de sommeil à compter
Les chambres, le séjour, le salon et la salle à manger entrent dans le décompte. Un bureau constituant une véritable pièce habitable peut également être retenu. Le fait qu’une chambre serve occasionnellement de rangement ne suffit pas à lui faire perdre sa nature de pièce principale : on ne décrit pas simplement l’usage du logement le jour de la déclaration.
Il faut aussi examiner les espaces aménagés qui ne portaient pas initialement le nom de « chambre » ou de « salon ». Des combles transformés en pièce de vie, par exemple, peuvent modifier le descriptif fiscal. À l’inverse, un grenier non aménagé n’est pas une chambre supplémentaire parce qu’il permet de stocker des meubles.
Les espaces à exclure du nombre de pièces principales
Les pièces de service et les dégagements ne sont pas comptés comme des pièces principales. Cela ne signifie pas qu’ils sont sans importance pour l’évaluation du bien : une surface peut être prise en compte fiscalement sans constituer une pièce principale.
- La cuisine, qu’elle soit séparée ou ouverte sur le séjour.
- La salle de bains, la salle d’eau et les toilettes.
- L’entrée, les couloirs et les dégagements.
- Les placards et les espaces de rangement qui ne constituent pas des pièces habitables.
- Le garage, la cave et les autres dépendances non aménagées en pièces d’habitation.
Un séjour double, un bureau ou une véranda : les cas à vérifier
Les écarts entre votre propre calcul et celui des impôts apparaissent souvent dans les logements dont l’agencement a évolué. Une cloison supprimée, une extension ou un espace transformé peut rendre l’ancien descriptif difficile à comprendre. Il vaut mieux examiner le plan que se fier uniquement à l’appellation commerciale du logement.
| Espace concerné | Lecture à retenir |
|---|---|
| Salon et salle à manger séparés | Ces deux pièces principales sont à compter distinctement. |
| Grand séjour ouvert | Ne déduisez pas automatiquement le décompte fiscal du seul nombre de portes : vérifiez le descriptif retenu. |
| Bureau fermé et habitable | Il peut constituer une pièce principale, même sans lit. |
| Cuisine ouverte | La zone cuisine n’ajoute pas une pièce principale au séjour. |
| Véranda ou combles aménagés | Le traitement dépend des caractéristiques et de l’aménagement de l’espace. |
| Garage utilisé comme débarras | Il ne devient pas une pièce principale par ce seul usage. |
Ne transposez pas automatiquement un seuil de surface utilisé pour la location au décompte fiscal. Les règles relatives à la décence d’un logement, à la surface habitable et à sa description cadastrale répondent à des objectifs différents. Une petite pièce ne doit donc pas être écartée uniquement parce que vous avez entendu parler d’une surface minimale applicable dans un autre cadre.
Pensez au plan d’origine comme à une graine : le logement a pu se développer autour de lui, avec une chambre sous les combles, une extension ou un garage transformé. Pour comprendre un décompte surprenant, reconstituez cette croissance avec les anciens plans et les déclarations de travaux. Vous pourrez ainsi identifier si l’écart vient d’une erreur initiale, d’un aménagement non répercuté ou d’une ancienne configuration encore enregistrée.
Où trouver ce nombre et à quoi sert-il pour les impôts ?
Si vous êtes propriétaire, consultez votre espace particulier sur impots.gouv.fr, dans le service « Gérer mes biens immobiliers ». Le descriptif du bien permet de vérifier les caractéristiques connues de l’administration, notamment le nombre de pièces et la surface. Ces informations ne doivent pas être confondues avec les renseignements concernant les occupants.
La description du bien n’est pas la déclaration d’occupation
La déclaration d’occupation sert à préciser comment le logement est utilisé : résidence principale, résidence secondaire, location ou vacance, selon la situation. Le nombre de pièces relève, lui, des caractéristiques physiques du local. Signaler un changement de locataire ne corrige donc pas automatiquement un descriptif erroné.
De même, un locataire n’a pas à modifier les caractéristiques cadastrales du bien à la place du propriétaire. S’il constate une incohérence dans un document qui lui est demandé, il peut la signaler au bailleur et vérifier la définition attendue dans le formulaire concerné.
Un élément de l’évaluation, pas un tarif par pièce
Le nombre de pièces participe à la description du logement utilisée pour son évaluation cadastrale. Cette évaluation intervient notamment dans le calcul de la taxe foncière et, lorsqu’elle reste applicable, de la taxe d’habitation. Il n’existe pas pour autant de montant forfaitaire d’impôt par chambre supplémentaire.
La surface, la catégorie du logement, ses éléments de confort et d’autres caractéristiques interviennent également. Une correction du nombre de pièces ne permet donc pas, à elle seule, de prévoir une baisse ou une hausse précise de la taxe. Il faut connaître l’ensemble des éléments retenus pour apprécier son incidence.
Un nombre de pièces erroné : vérifier puis demander une correction
Si le descriptif fiscal indique davantage ou moins de pièces que votre logement, commencez par refaire le décompte sur un plan. Notez séparément les pièces principales, les pièces de service et les dépendances. Cette méthode évite de demander une correction sur la base du seul nombre de pièces annoncé lors de l’achat.
- Relevez les informations affichées : adresse, identification du local, surface et nombre de pièces.
- Comparez avec la configuration réelle, en tenant compte des aménagements et transformations réalisés.
- Rassemblez les justificatifs utiles : plan coté, documents relatifs aux travaux ou ancien descriptif du logement.
- Contactez le service compétent par la messagerie sécurisée de votre espace fiscal, en choisissant le motif relatif au descriptif du bien immobilier lorsqu’il est proposé.
Votre message doit décrire l’écart concrètement. Écrivez par exemple que le logement comprend un séjour, deux chambres, une cuisine séparée et une salle d’eau, alors que le descriptif mentionne cinq pièces principales. Demandez la vérification du décompte et, si nécessaire, les éléments expliquant celui qui est enregistré.
Si l’écart résulte de travaux, une simple demande de rectification ne remplace pas nécessairement les obligations déclaratives liées à ces travaux. Précisez leur nature et leur date afin que le service vous indique la démarche adaptée. Si vous contestez aussi un impôt déjà établi, la correction du descriptif et la réclamation concernant l’imposition sont deux démarches à distinguer : vérifiez les modalités et délais applicables sur votre avis.
Le bon réflexe reste de décrire les espaces plutôt que de chercher à faire correspondre à tout prix le décompte fiscal à l’étiquette « T3 » ou « T4 ». Un plan lisible et une liste précise des pièces donnent à l’administration les éléments nécessaires pour vérifier votre situation.
- Nombre de pièces du logement aux impôts : la cuisine et la salle de bains ne comptent pas - 12 novembre 2026
- Sabler une poutre sans creuser le bois : méthode, réglages et finitions - 11 novembre 2026
- Ferraillage des blocs à bancher : les diamètres ne suffisent pas sans liaison aux fondations - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Bien mobilier ou immobilier : 3 critères juridiques pour sécuriser votre patrimoine
 Maison à vendre en Corse-du-Sud : comparer prix, terrain et secteurs avant d’acheter
 Maison à vendre à Marseille : prix, arrondissements et types de biens qui font la différence
 Maison à vendre dans les Landes : comparez le prix, le terrain et la vraie localisation